Am 1. August 2018 wurde mein allererster ETF-Sparplan für meine private Altersvorsorge ausgeführt, und zwar 24,93€ in einen ETF auf den DAX (DAX = Deutscher Aktien-Index), weil das genau das war, den ich aus der Tagesschau kannte (im Rückblick betrachtet war das keine so gute Idee war).
Ich war damals 40, hatte eine abgeschlossene Bankausbildung und ein BWL-Studium, aber trotzdem keine nennenswerte Altersvorsorge, wenn man mal von einer kleinen kombinierten Berufsunfähigkeit- und Rentenversicherung absieht.
Heute bin ich 48 und im Sommer diesen Jahres hat unser Depot das erste Mal die magische Marke von 100.000€ geknackt. Hätte mir das jemand vor acht Jahren prophezeit, dass dieser Meilenstein weniger als 8 Jahre dauert…ich hätte es nicht geglaubt, um ehrlich zu sein.
Denn: Wir haben keinen Cent geerbt und es gab auch kein Spitzengehalt, ganz im Gegeneteil: Mein Mann arbeitet in der Gastronomie, ich war in den letzten 8 Jahren u.a. in Elternzeit mit ca. 50% Einkommensverlust, ich war zwischendurch arbeitslos und seit unser kleiner Sohn auf der Welt ist, arbeiten wir beide in Teilzeit.
Was also hat den Unterschied gemacht?
Neben einer einfachen und zeitsparenden Buy & Hold-Strategie mit einem ETF-Anteil von ca. 85% in unserem Depot waren es vor allem viele kleine Entscheidungen, die uns als Familie im Alltag kaum einschränken. Aber es gibt ein paar Dinge, für die wir ganz bewusst kein Geld ausgeben, weil es uns einfach wichtiger ist, dass dieses Geld an der Börse für uns arbeitet – und uns so ein finanzielles Polster für unsere private Altersvorsorge aufbaut.
In diesem Artikel verrate ich dir, welche 10 Dinge das sind.
Und bitte nicht falsch verstehen: Das ist keine Verzichtsliste und erst recht keine Anleitung, sondern einfach nur ehrlicher Einblick, was uns als dreiköpfige Familie wichtig ist und wie unser Alltag aussieht. Wir sind ganz sicher keine Frugalisten und schauen auch nicht auf jeden Cent. Aber wir wollen unseren Ruhestand auch nicht in Altersarmut verbringen und wir wissen, wir müssen heute schon etwas dafür tun – und verzichten dafür in unserem Alltag bewußt auf ein paar Dinge, ohen dass wir uns damit wesentlich einschränken.
1. Jede Woche ausgehen
Ich gehe gern essen, ich gehe gern ins Kino, zu Filmfestivals, zu Konzerten oder ins Theater. Und seit mein Kleiner auf der Welt ist, ist jede Stunde Me-Time ohnehin kostbar. Aber auch bevor mein Kleiner da war, habe ich das nicht jede Woche gemacht.
Denn: Zum einen reicht es mir völlig, das ein- bis zweimal im Monat zu machen, schon weil ich als Kleinkind-Mama sowieso eher zu wenig als zuviel Schlaf bekomme und lieber früher als später ins Bett gehe.
Zum anderen ist es zum Beispiel heutzutage auch schwierig, zu zweit oder zu dritt für unter 30€ essen zu gehen. Da ist man bei den aktuellen Preisen mit Getränken ja eher bei 50€ oder mehr. Oder Konzerte: da ist man inzwischen ja auch schnell bei dreistelligen Ticketpreisen und dann hat man noch keinen Schluck getrunken, wenn man dann mehrere Stunden beim Konzert verbringt.
Nicht falsch verstehen: Mein Mann und ich gehen immernoch jeweils 2-3 pro Jahr auf ein Konzert, je nachdem, wer gerade auf Tour ist. Aber wir machen es eben dosiert und setzen Prioritäten. Und da wir in Berlin wohnen, haben wir natürlich auch Glück, dass viele große Künstler sowieso nach Berlin kommen, aber mein Mann hat mitunter Künstler, die nicht nach Berlin kommen, und dann kommen eben auch noch Reisekosten dazu.
Und mit einem Kleinkind essen gehen, dem es naturgemäß ohnehin schwer fällt, lange still zu sitzen, macht am Ende niemandem Spass und uns als Eltern sowieso nicht, deswegen haben wir das auswärts essen gehen sowieso eingeschränkt, seit unser Kleiner mobil ist.
2. Dinge ersetzen, die noch funktionieren
Eine neuere Version ist für mich kein Grund für einen Neukauf. Was meine ich damit? Ein Beispiel: Als bekennender Apple-Fan, die hier mit Apple Watch, iPhone und Mac am Schreibtisch sitzt (und Apple seit 2019 auch im Depot hat), kaufe ich mir nicht jedes Jahr ein neues iPhone, ganz im Gegenteil.
Mein aktuelles iPhone 16 Pro habe ich ehrlich gesagt nur gekauft, weil das iPhone X von meinem Mann die 40 Grad in diesem Sommer nicht überlebt hat. Also habe ich mir ein neueres Gerät gekauft (allerdings auch refurbished von Apple anstatt von nagelneu) und mein Mann nutzt jetzt mein „altes“ iPhone 13, das noch tadellos funktioniert und das ich auch refurbished gekauft habe. Auch alle meine MacBooks habe ich alle gebraucht gekauft und habe bisher nie schlechte Erfahrungen gemacht (ich kaufe allerdings ausschließlich über offizielle Plattformen mit Garantie).
Oder unsere Mikrowelle: Ich weiss gar nicht mehr, wie alt sie ist, aber es dürften wohl so um die 17-18 Jahre sein. Aber sie funktioniert immernoch einwandfrei, also werde ich sie nicht einfach weggeben, nur weil sie ein paar Jährchen auf dem Buckel hat. Unseren alten Kühlschrank haben wir letztes Jahr ausgetauscht, einfach weil wir jetzt zu dritt sind und wirklich einen größeren Kühlschrank brauchten, funktioniert hatte der alte noch.
Ich bin da also eher pragmatisch veranlagt und denke mir: Solange etwas seinen Zweck erfüllt, sehe ich einfach nicht ein, es zu ersetzen, nur weil es inzwischen etwas Neueres gibt. Und genau das spart über die Jahre tausende von Euros.
Hier habe ich übrigens die Frage beantwortet: Wer bin ich ohne meine Dinge?
3. Kaffee jeden Tag unterwegs kaufen
Gerade im Sommer liebe ich einen erfrischenden Iced Latte Macchiato oder Iced Matcha Latte. Aber ich würde nie auf die Idee kommen, mir jeden Tag einen Kaffee unterwegs zu kaufen. Je nachdem, wo man den kauft, kann es ja schon sein, dass da 5-7€ fällig werden. Und ich trinke tatsächlich morgens den ersten Kaffee zu Hause beim Frühstück und dann gern den zweiten Kaffee unterwegs auf dem Weg zur Kita. Da wäre es ein leichtes, mir den zweiten Kaffee am Kiosk an der S-Bahn-Station zu holen, wo ich eh jeden Morgen vorbeikomme.
Stattdessen mache ich mir einfach meinen zweiten Kaffee mit unserem Vollautomaten, gebe Eiswürfel und Mandelmilch in meinem Thermobecher und ist meine Version des Iced Latte – für einen Bruchteil des Preises, versteht sich. Und lecker ist es auch noch, also ganz nach meinem Geschmack.
Wie viel da zusammenkommt, zeigt diese Beispielrechnung: Wer an 20 Arbeitstagen im Monat jeden Tag einen Kaffee für 6€ kauft, ist bei 120€ pro Monat. Würde man diese 120€ stattdessen 20 Jahre lang in einen breit gestreuten Aktien-ETF investieren, kommen bei einer angenommenen Durchschnittsrendite von 7% pro Jahr etwas mehr als 61.000€ zusammen.
Und dieses kleine Kaffee-Beispiel zeigt, was aus kleinen täglichen Ausgaben über lange Zeiträume werden kann. Und da ich zufällig noch 19 Jahre bis zur Rente habe, mache ich mir meinen zweiten Kaffee für unterwegs lieber zuhause selbst, dann bleibt mehr Geld für unser Altersvorsorge-Depot.
Das heißt übrigens nicht, dass ich mir nie einen Kaffee unterwegs gönne. Aber ich mache es dosiert, zu besonderen Anlässen – anstatt an jedem Tag in der Woche
4. Ein Auto
Ich lebe insgesamt seit 25 Jahren in Berlin und ca. 23 davon habe ich kein Auto. Denn dank gut ausgebautem Nahverkehr und entsprechender Wohnlage erreiche ich innerhalb von 5 Minuten S-Bahn, U-Bahn und mehrere Buslinien.
Ein eigenes Auto wäre für uns vor allem eins: ein Posten, der jeden Monat mehrere hundert Euro für Sprit, Versicherung, Wartung und Wertverlust verschlingt. Und das ist es mir einfach nicht wert.
Klar wäre mit Kleinkind bequemer, ein Auto zu haben. Aber: bis vor kurzem war die Parkplatzsituation bei uns echt nicht einfach (jetzt haben wir seit 01.10.26 eine Parkzone mit Anwohnerparken, plötzlich gibt es Parkplätze) und schon diese Parkplatzsuche dauerte manchmal 20 Minuten.
Und das Gute ist, wenn man in einer Großstadt wohnt: wir haben Carsharing und können Autos auch stundenweise mieten, wenn wir eins brauchen. Und da muß ich mich dann auch um nichts kümmern, kein Tanken, keine Reparaturen, keine Sorgen zu steigenden Spritpreisen. Ich steige ein, fahre los und wenn ich fertig bin, dann steige ich wieder aus und bezahle einen kleinen Obolus, der deutlich günstiger ist als ein eigenes Auto.
Und wenn wir ganz viel Glück haben, können wir sogar meinen Papa fragen, ob wir sein Auto nutzen können, denn der wohnt hier in Berlin.
Mir ist natürlich bewusst, dass das insbesondere in ländlichen Bereichen gar keine Option wäre, einfach weil der öffentliche Nahverkehr gar nicht enstsprechend ausgebaut ist. Aber wir wohnen eben zum Glück in einer Stadt mit wahrscheinlich in einem der besten ÖPNVs (auch wenn es sich nicht immer so anfühlt, wenn man hier in Berlin wohnt…).
5. Für Bequemlichkeit und Lieferdienste bezahlen
Der nächste Supermarkt ist 5 Minuten zu Fuß von uns entfernt, und jeder Fußweg ist gut für die schlanke Linie. Aktuell ist genau dieser Supermarkt geschlossen, da merkt man erstmal, welchen Luxus wir normalerweise mit dieser Situation haben.
Jetzt könnten wir natürlich auch einfach unsere Supermarkteinkäufe liefern lassen, aber ich bin da wählerisch und will mein Obst und Gemüse selbst auswählen. Als unser Kleiner gerade frisch auf der Welt war, da haben wir ab und zu zumindest die Getränke im Supermarkt bestellt, aber es ist halt auch so, dass man dort die günstigeren Eigenmarken nicht bestellen und liefern lassen kann.
Auch Essen bestellen wir nur zu besonderen Anlässen, zum Beispiel an unserem Hochzeitstag oder wenn wir müde aus dem Urlaub oder vom Flughaben kommen und der Kühlschrank gähnend leer ist.
Denn Bequemlichkeit kostet extra und der ist oft höher, als er auf den ersten Blick wirkt, wenn Liefergebühren, Aufschläge und Trinkgeld still und heimlich zusammenkommen.
6. Kindersachen neu kaufen
Mein Kleiner ist inzwischen dreieinhalb und wächst so schnell, dass sich Neukäufe für die meisten Dinge einfach nicht lohnen. Deswegen kaufe ich gern gebrauchte Kindersachen, was mit größerer Größe und bei einem Jungen sowieso schwieriger ist (es gibt bei Mädchen-Sachen einfach eine deutlich größere Auswahl).
Schuhe und Unterwäsche kaufen wir grundsätzlich neu, aber Klamotten und auch Spielzeug kaufe ich gern Second Hand – ist auch besser für die Umwelt. Je nach Alter wurden die Sachen ja nur ein paar Wochen angezogen oder bespielt.
Das hat uns schon in der Elternzeit enorm geholfen, die ja immer mit Einkommensverlust verbunden ist – und tut es bis heute.
Wie wir für unseren Sohn außerdem ein eigenes Vermögen aufbauen, liest du übrigens in meinem Artikel zum Junior-Depot.
7. Den vollen Preis bezahlen für Dinge, die ich sowieso kaufe
Ich bin ganz ehrlich niemand, die im Supermarkt Preise vergleicht oder fünf Läden für ein Sonderangebot abklappert. Dafür ist mir meine Zeit ehrlich gesagt viel zu schade, und ein Alltag, der sich ständig nur ums Sparen dreht, wäre auch nicht mein Leben. Was ich aber gern nutze, sind Rabatte für Dinge, die ich ohnehin kaufe.
Dementsprechend nutze ich die jeweiligen Kunden-Apps von den Läden, wo ich regelmäßig einkaufe und wenn ich dann da bin, um einzukaufen, schaue ich, ob ich nicht irgendwas zufälligerweise gerade günstiger bekomme. Und wenn es meine Lieblings-Mandelmilch im Supermarkt mit Coupon gerade 10% günstiger ist, kaufe ich eben nicht zwei, sondern zehn Packungen (falls ich zufälligerweise vielleciht gerade das Auto meines Papas habe).
Fun fact: Bei einer meiner Spar-Apps habe ich irgendwann nachgeschaut, wie viel ich seit Beginn der Nutzung gespart habe. Rund 300€! Das sind 300€, die stattdessen in mein Depot fließen konnten.
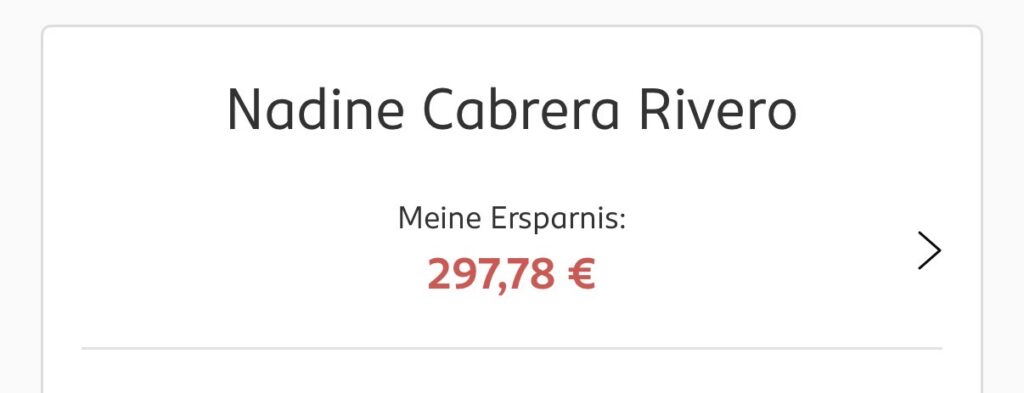
Ob man dafür seine Daten hergeben möchte, muss natürlich jede für sich entscheiden. Für mich ist es ein guter Deal, weil es meinen Alltag nicht komplizierter macht, am Ende aber mehr Geld zum Investieren übrig bleibt.
8. All-inclusive-Luxusurlaub
Urlaub ist uns als Familie wichtig, darauf verzichten wir auf gar keinen Fall. So waren wir in den letzten acht Jahren regelmäßig unterwegs: Ägypten, Mallorca, Teneriffa (2x) Madrid, Ostsee und natürlich Kuba, um die Familie meines Mannes zu besuchen, um nur ein paar zu nennen.
Was wir nicht buchen, sind vier Wochen All-inclusive im Luxusresort auf den Malediven.
Stattdessen buchen wir unsere Flüge und Ferienwohnung gern selbst, so dass wir uns selbst verpflegen können und nicht auf das Hotelessen angewiesen sind (ich bin Veganerin, das ist im Ausland nicht immer leicht).
Ich gebe zu, dass es mit Kind einfacher ist, ein All-Inclusive-Paket zu buchen und genau das haben wir z.B. für Ägypten und Mallorca gemacht, aber in Mallorca hatten wir zum Beispiel bewußt ein Apartment mit Küchenzeile und Kühlschrank gebucht.
Einmal bin ich sogar von Berlin aus erst 4 Stunden lang Richtung Moskau geflogen, um dann wieder in die entgegengesetzte Richtung über Berlin nach Kuba zu fliegen – einfach weil alle anderen Flugverbindungen 300€ teurer gewesen wären (Das war noch vor Ausbruch des Ukraine-Krieges).
War das bequem? Nicht unbedingt, insbesondere weil es ein Nachtflug war und ich mitten in der Nacht am Moskauer Flughafen umsteigen mußte.
War es mir die 300€ wert? Auf jeden Fall! Und es war auch das erste Mal, dass ich beim Einchecken mit Namen begrüßt wurde, einfach weil der Flieger so leer war und ich offenbar der letzte Gast, der eingecheckt hat.
Auch unsere Hochzeit und Hochzeitsreise hätte in einem All-inclusive-Resort für wahrscheinlich mehrere tausend Euros in Varadero/ Kuba stattfinden können. Stattdessen haben wir unsere Hochzeit selbst organisiert und in einem kleinen Restaurant am Strand gefeiert, so dass wir viele Freunde & Familie einladen konnten. Für die deutschen Hochzeitsgäste hatte mein Mann kostengünstige Casas organisiert, statt dass sie in teure Hotels einquartiert wurden. Und da wir die Getränke selbst mitbringen konnten und die engste kubanische Familie beim Ausschank geholfen hat, haben alle in irgeneiner Form dazu beigetragen, die Kosten für die Hochzeit im Rahmen zu halten.
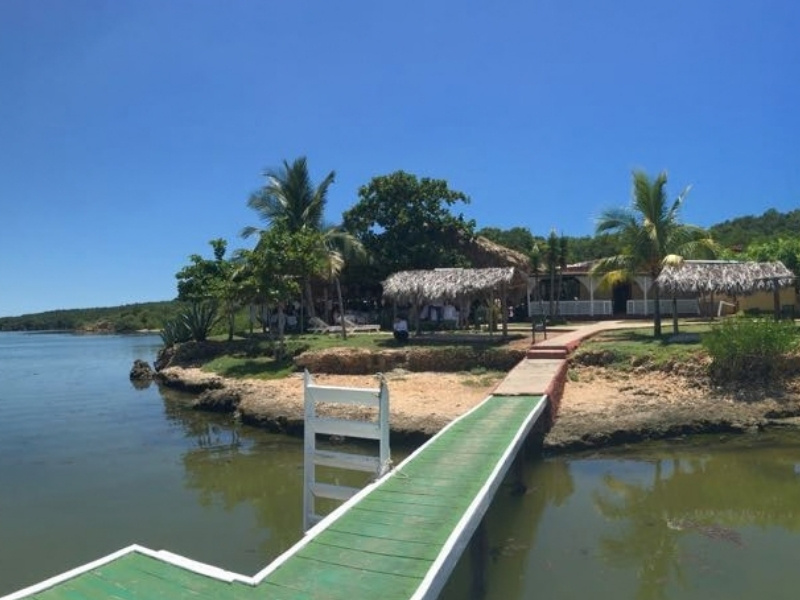
Für unsere Hochzeitsreise sind wir mit den klapprigen Überlandbussen bis in den Osten von Kuba gefahren, mit denen auch die Einheimischen das Land durchqueren. Ist vielleicht nicht immer das komfortabelste Reisen, spart aber bares Geld im Vergleich zu den Bussen, die von den Tourismus-Veranstaltern gechartert werden und ein vielfaches des Preises kosten. Am Ende kommt man aber auch nur von A nach B.
Es war eine der schönsten Reisen meines Lebens, gerade weil wir so unabhängig waren, und sie hat nur einen Bruchteil von dem gekostet, was ein Luxusurlaub gekostet hätte.
Oft bezahle ich unsere Urlaubsausgaben und andere größere Ausgaben mit der Kreditkarte meines Neobrokers, der auf jede Kartenzahlung Cashback gibt, das in einen ETF meiner Wahl investiert wird. So arbeitet sogar der Urlaub ein bisschen für unsere Altersvorsorge mit.
9. Zusatzeinnahmen komplett ausgeben
Das Urlaubsgeld vom Arbeitgeber, die Steuerrückzahlung, eine unerwartete Sonder-Prämie, die lang erwartete Gehaltserhöhung: Viele geben dieses zusätzliche Geld sofort wieder aus anstatt auch nur einen Cent zurückzulegen. Aber ich werde mein Ziel von einem finanziell entspannten Ruhestand nicht erreichen, wenn ich so agiere wie alle anderen.
Ich habe deswegen seit ein paar Jahren eine Regel für solche Zusatzeinnahmen: Mindestens 50% von jeder Zusatzeinnahme geht ins Depot.
Bevor mein Kleiner auf der Welt war, bin ich sogar ein, zwei Jahre lang zusätzlich an meinen Wochenenden in einem Minijob arbeiten gegangen, und zwar neben meinem Mehr-als-Vollzeitjob.
War das immer das Bequemste? Ganz sicher nicht! Aber ich habe ein Ziel, ich werde nämlich nicht in Altersarmut enden und am Ende des Monats nur noch von Tütensuppe leben, wenn ich in Rente bin. Und deswegen habe ich sogar 100% meines Minijob-Gehalts in mein Depot investiert.
Meine Regel galt natürlich auch für Gehaltserhöhungen: viele erhöhen ihre monatlichen Fixausgaben, wenn sie mehr Gehalt bekommen. Zum Beispiel weil sie in eine größere Wohnung ziehen oder sich ein neues Auto kaufen. Ich wohne seit 11 Jahren in der gleichen Wohnung – und das obwohl in der Zeit mein Mann bei mir eingezogen ist und wir inzwischen einen kleinen Sohn haben. Und wer jetzt denkt, dass wir eine Riesen-Wohnung haben: wir leben zu dritt auf 63 Quadratmetern.
10. Jemanden dafür bezahlen, dass er mein Geld verwaltet
Ich investiere selbst, und zwar hautpsächlich in breit gestreute Aktien-ETFs. Die meisten meiner ETFs kosten weniger als 0,2% pro Jahr. Wenn du dein Geld bei einer Bank anlegen läßt, zahlst dort im ersten Schritt vermeintlich nichts, aber wenn dir die Bank einen Aktien-Fonds empfiehlt, dann kosten solche Produkte oft 3–5% einmaligen Ausgabeaufschlag bei Kauf und kosten dich zusätzlich zwischen 1–3% laufende Kosten pro Jahr.
Klingt erstmal nach wenig, aber auf 20 Jahre gerechnet kann dich das mehrere Zehntausend Euro kosten, denn die Kosten gehen jedes Jahr von deiner Rendite ab und bremsen so auch den Zinseszinseffekt aus.
Ich weiss aus eigener Erfahrung, wie der Vertrieb in einer Bank funktioniert, ich habe acht Jahre in einer Bank in der Kundenbetreuung gearbeitet. Da gab es zum Beispiel Themenwochen, in denen die Kunden der Reihe nach durchtelefoniert wurden, weil gerade ein bestimmtes Produkt verkauft werden sollte – natürlich mit schöner Provision für die Bank.
Dabei muss Geldanlage gar nicht kompliziert sein und du brauchst ganz sicher keinen Bank- oder Versicherungsberatet dafür. Ein einziger, breit gestreuter Welt-ETF ist in vielen Fällen ein guter Start – und den bekommt man auch ohne Bankberater gekauft. (Hier zeige ich dir zum Beispiel, wie du erst dein Depot und dann deinen ersten ETF-Sparplan einrichest)
Mein Fazit: Altersvorsorge ja, Verzicht nein
Wer diese Liste liest, könnte jetzt denken, wir würden jeden Cent zweimal umdrehen. Tun wir nicht. Und das wollten wir auch nie.
In der FIRE-Bewegung, aus der ich ursprünglich komme, gibt es ja durchaus Menschen, die extrem sparsam leben, um möglichst schnell von ihren Investments leben zu können. Von einem Blogger-Kollegen weiss ich, dass seine Gäste bei ihm nur die kleine Spültaste benutzen, sich nicht die Hände waschen durften, um Wasser zu sparen und im dunkeln sitzen mußten, um Strom zu sparen (kein Witz!). Kann man machen, war aber nie mein Weg.
Für mich muss Vermögensaufbau zu meinem Leben passen und nicht umgekehrt. Wir gehen als Familie auf Konzerte, wir fahren in den Urlaub, und manchmal gönne ich mir auch einen sündhaft teuren Mango Matcha in meinem Lieblingsladen, einfach weil mir gerade danach ist.
Wie wichtig diese Balance ist, ist mir im letzten Jahr noch einmal besonders bewusst geworden, als mein Schwager an Krebs gestorben ist. Niemand weiss, ob er die Rente mit 67 überhaupt erlebt (er hat sie leider nicht erlebt).
Ja, ich möchte für unseren Ruhestand vorsorgen und auch meinem Sohn mit 18 ein kleines Vermögen mitgeben können, aber eben nicht um jeden Preis.
Für mich geht es deshalb nicht ums Verzichten, sondern ums bewusste Entscheiden, wofür das eigene Geld ausgegeben werden soll. Bei uns sind das Reisen, Konzerte und gemeinsame Zeit, und eben nicht der tägliche Coffee to go, ein eigenes Auto oder das neueste Smartphone.
Es gibt noch eine Gewohnheit, die mir in den letzten 8 Jahren enorm geholfen hat: Mein ETF-Sparplan läuft immer zum Monatsersten, also direkt nachdem das Gehalt eingegangen ist. Ganz nach dem Prinzip Pay yourself first ist das Geld so schon investiert, bevor ich überhaupt in Versuchung komme, es für etwas anderes auszugeben.
Selbst in der Elternzeit, als das Geld wirklich knapp war, haben wir jeden Monat investiert. Natürlich haben wir die Sparrate angepasst, aber gar nichts zu investieren á la „Ich habe gerade kein Geld zum Investieren“, das kam für uns als Familie nie in Frage. Denn unser Geld kann nur dann an der Börse für die Altersvorsorge von mir und meinem Mann arbeiten, wenn ich es auch an die Börse gebe.
Und falls du jetzt denkst, dass es für sowas mit Mitte 40 oder 50 schon zu spät ist, mit der Börse und seiner Altersvorsorge zu starten: Ich habe auch erst mit 40 angefangen. Und selbst, wendn du heute 50 bist, hast du bis zur Rente noch 17 Jahre. An der Börse sind 17 Jahre eine verdammt lange Zeit.
Alle Artikel auf CoastingtoFIRE.de stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar (§85 WpHG). Sie dienen lediglich der allgemeinen und unverbindlichen Information. Es wird zu keinem Zeitpunkt eine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Der Kauf von ETFs, Aktien und Bitcoin ist mit Risiken bis hin zum Totalverlust behaftet. Investitionsentscheidungen sollten niemals nur auf Basis von Informationsangeboten dieser Seite getroffen werden.
Wer schreibt hier?
Hallo, ich bin Nadine Cabrera – Investment-Mentorin für Frauen ab 40 und Gründerin von Coasting to FIRE.
Ich zeige Frauen, wie sie ohne Finanzstudium an der Börse investieren und sich langfristig und entspannt ein Vermögen für ihre Altersvorsorge mit ETFs aufbauen.
Mein Herz schlägt dabei besonders für einfache ETF-Strategien, die auch in einen vollen Alltag passen.
Mein Ziel: Dein Geld arbeitet – nicht Du.
Du willst mehr wissen? 👉 Zur Über mich-Seite

Das könnte dich auch interessieren:
- 63 Tipps für deine private Altersvorsorge mit ETFs aus 8 Jahren Börse
- Warum du kein „Zahlenmensch“ sein musst, um in ETFs zu investieren
- Mein erster ETF: 9 ehrliche Berichte, wie es sich anfühlt, an die Börse zu gehen