Zuletzt aktualisiert am 13. August 2026 von Nadine von Coasting to FIRE
Dass ich einmal Finanzbloggerin werden würde, war so nicht unbedingt abzusehen: ich kann mich nämlich nicht erinnern, dass ich „schon immer“ etwas bestimmtes werden wollte als Kind. Und Finanzbloggerin schon gar nicht.
Rückblickend betrachtet läßt sich dann doch ein Weg erkennen und gleich nehme ich euch mit auf eine Reise durch meine Vergangenheit. Ich zeige dir in diesem sehr persönlichen Blogartikel, welche Stationen und Erlebnisse letztendlich dazu geführt haben, dass es jetzt diesen Blog gibt und ich mich guten Gewissens als Finanzbloggerin bezeichne.
PS: Meine 100+ Blogartikel findest du hier.
Nadine mit 17: Ich wohne plötzlich in meiner eigenen Wohnung
Ich bin 17, etwas mehr als ein Jahr vom Abi entfernt, als meine Mutter plötzlich verkündet, dass sie nach München ziehen wird – und zwar nicht irgendwann, sondern innerhalb der nächsten vier Wochen.
Während meine Klassenkameraden ihrem “normalen” Leben von 17-jährigen kurz vorm Abi nachgehen und von ihren Eltern genervt sind, bekommt Geld plötzlich für mich eine wichtige Bedeutung.
Ich muss mich nämlich von jetzt auf gleich damit auseinandersetzen, wie man Rechnungen für eine Wohnung bezahlt, Strom und Telefon anmeldet und was man eben sonst noch so braucht, um sein Leben in einem eigenen Haushalt zu finanzieren.
Denn: Ich werde in meiner Heimatstadt Frankfurt (Oder) bleiben, in meinem gewohnten Umfeld und dort mein Abi beenden.
Ich suche also mir einen Nebenjob, um zusätzlich Geld zu verdienen, erst im Supermarkt, dann beim Pizzalieferdienst und finanziere mir so u. a. mein erstes eigenes Auto, einen Trabbi.
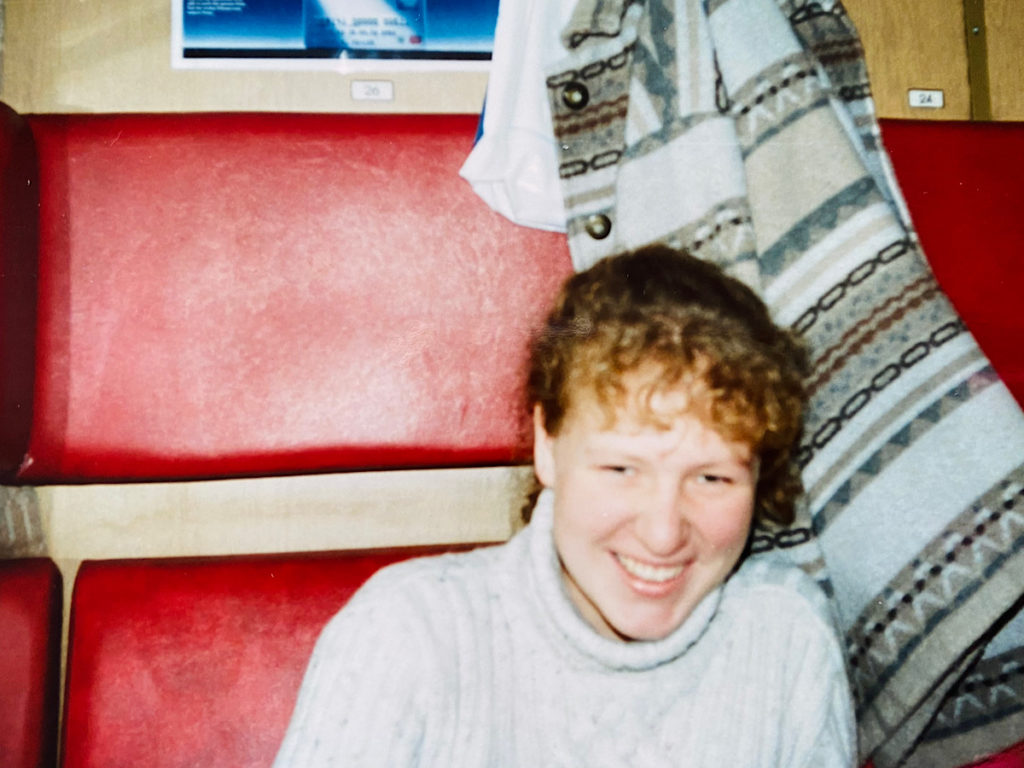
Nadine mit 19: Ich werde Bankerin
Nachdem ich nicht wirklich die Wahl hatte, wie lange ich zuhause wohnen will, war mir wichtig, nach der Schule möglichst schnell eigenes Geld zu verdienen. Und davon am besten so viel wie möglich.
Die Ausbildung in einer Bank hörte sich spannend an und war außerdem recht gut bezahlt, also war das mein Fokus bei den Bewerbungen für eine Ausbildung. Fun fact: Ich wollte tatsächlich unbedingt ganz genau wissen, wie ein Geldautomat funktioniert. Und das kann man wohl nur verstehen, wenn man in einer Bank arbeitet.
Ich zog also nach Berlin, nachdem ich dort eine Zusage für eine Bankausbildung bekommen hatte. Ich habe eine Wohnung gemietet, die am Anfang ziemlich leer war und nur eine Ofenheizung und eine Plastik-Sitzbadewanne hatte. Dafür war die Miete war unschlagbar günstig und ich konnte mir sogar zwei Zimmer leisten.
Um die Wohnung einzurichten, mussten Kredite und Ratenzahlungen her, um die Möbel zu bezahlen. Eine andere Option wäre mir zu der Zeit gar nicht eingefallen.
Die Verschuldung beginnt…
Nadine mit 23: Ich beginne mein BWL-Studium
Obwohl ich eigentlich nie studieren wollte, wurde mir während der Ausbildung schnell klar, dass ich nicht Zeit meines Lebens in einer Bankfiliale als Kundenbetreuerin arbeiten möchte.
Ich empfand die Bank als sehr hierarchisch und die Kommunikation war ganz klar top-down, also von oben herab. Und obwohl ich bei einer Volksbank gearbeitet habe (die damals noch nicht so krass vertriebslastig wie andere Banken war), fingen die ersten Tendenzen bereits an, dass Verkaufszahlen und Provisionen für bestimmte Produkte wichtiger waren als das, was zum Kunden passte.
Meine Lösung: Ich studiere BWL und mache nach dem Studium einen Job, bei dem ich mitentscheiden kann. Da ich schon während der Ausbildung wusste, dass ich später studieren möchte, habe ich meine Kosten nach der Ausbildung bewusst niedrig gehalten. Es war ja klar, dass ich neben dem Studium nicht Vollzeit in der Bank arbeiten kann.
Ich habe am Ende etwa ein Jahr nach der Ausbildung in Vollzeit in der Bank gearbeitet, dann auf Teilzeit reduziert und angefangen zu studieren. Ich war also eine “normale” Teilzeit-Bankmitarbeiterin mit einem Bank-Gehalt und tollen Sozialleistungen und konnte mein mein Studium so komfortabel finanzieren.
Leider habe ich so gut wie nichts von meinem Bank-Tarifgehalt investiert, sondern das meiste davon direkt wieder ausgegeben. Also wenn man von den vermögenswirksamen Leistungen absieht, die liefen in einen Investmentfonds. Natürlich aktiv gemanagt und entsprechend teuer. Und einen Bausparvertrag hatte ich natürlich auch.
Nadine mit 26: Auslandssemester in Australien
Schon in der Schule hatte ich diesen Drang, eine Weile im Ausland zu leben und habe mit einem Auslandsjahr an einer amerikanischen Highschool geliebäugelt. Meine Eltern hätten es mir ermöglicht, aber am Ende hab ich mich nicht getraut.
Nachdem ich nun bereits seit fast 10 Jahren eine eigene Wohnung hatte und immernoch diesen Auslands-Traum, wurde mir klar, dass es jetzt, im Studium, mit immer noch relativ niedrigen Kosten, eine gute Gelegenheit ist.
Weil: wenn ich dann nach dem Studium erstmal wieder voll im Job bin, geht es zwar immernoch, aber es wird immer schwerer, alles hinter sich zu lassen. Also insbesondere das dann gute Vollzeit-Gehalt.
Durch Zufall finden mein damaliger Freund und ich ein paar Wochen vor meiner geplanten Abreise nach Australien eine Wohnung, wo man für ein Jahr nur die Nebenkosten und keine Miete zahlen muss. Also ziehen wir kurzerhand auch noch „mal eben“ schnell um, um die Kosten so niedrig wie möglich zu halten. So konnte mein Freund während meines Auslandssemesters alleine in der Wohnung wohnen und ich hatte keine doppelte Miete während dieser Zeit.

Meine Bank war gerade in einer Krise und es gab einen Sozialplan, bei dem ich unkompliziert ein paar Monate unbezahlten Urlaub nehmen konnte. Und die Rückkher in meinen Job als Bankkauffrrau war mir garantiert. Bezahlt werden musste das Auslandssemester in Australien aber trotzdem.
Zum Glück bekam ich Auslandsbafög, das u. a. die Studiengebühren an der australischen Universität und die Flugkosten übernahm. Das Bafög reichte trotzdem nicht aus, um alle Ausgaben vor Ort zu bezahlen und vielleicht auch noch ein bißchen zu reisen, wenn man schon mal in Australien war.
Also löste ich meinen Investment-Fonds auf, in den 7 Jahren lang meine vermögenswirksamen Leistungen geflossen waren.
Als ich nach sechs Monaten wieder nach Deutschland zurückkam, hatte ich eine unvergessliche Erfahrung gemacht, aber auch so ziemlich alles an Erspartem ausgegeben, was ich hatte. Und nicht nur das, ich war außerdem ziemlich tief im Dispo und das auch noch für eine sehr, sehr lange Zeit…
Nadine mit 35: Ungesunde Geld-Glaubenssätze…adé!
Man sollte denken, wenn man eine Bankausbildung gemacht und anschließend BWL studiert hat, kann man gut mit Geld umgehen. Aber weit gefehlt! Darum geht es in der Ausbildung und im Studium überhaupt nicht.
In der Bank-Ausbildung lernt man alle Bank-Grundlagen und wie man die Produkte der Bank an die Kunden verkauft. Und dass ein Studium einen nicht auf das echte Leben vorbereitet, da sage ich vermutlich auch nichts neues.
Also musste ich mir nach Jahren mit ausgereiztem Dispo mühsam selbst erarbeiten, was hilfreiche Glaubenssätze zum Thema Geld sind und wie man mit seinem Geld umgeht. Also fing ich an, über meine Glaubenssätze in Sachen Geld nachzudenken und Artikel darüber zu lesen, wie man mit seinem Geld umgeht. Und was ein Kredit und ein überzogenes Konto mit der Psyche machen.
Ich wußte nicht viel über die Zusammenhänge, ich wusste nur, dass es mich unglücklich und unzufrieden machte, dauernd im Dispo zu sein. Außerdem hatte ich dauernd irgendwelche Ratenkredite abzubezahlen, weil ich kein Erspartes hatte, wovon ich mir größere Anschaffungen hätte kaufen können.
Ich fing ich an, keine neuen Kredite mehr aufzunehmen und meinen Dispo auszugleichen und brachte mein mitunter impulsives Shopping-Verhalten unter Kontrolle. Es dauerte eine Weile, aber irgendwann hatte ich keine Schulden mehr, das war wirklich eine Befreiung!

Nadine mit 37: Ich kaufe eine Wohnung in Berlin, fast ohne Eigenkapital
Berlin im Jahr 2015: Die Wohnungspreise und die Zahlen der Neu-Berliner steigen seit Jahren, man liest fast wöchentlich in den Nachrichten von Wohnungsbesichtigungen mit mehreren hundert Bewerbern, besonders in beliebten Gegenden.
Ich habe zum Glück einen tollen Vermieter, der in fünf Jahren nicht einmal die Miete erhöht hatte und sich um sein Objekt und seine Mieter ganz wundabar kümmert. Mein Hauswart wohnt direkt über mir und wenn was ist, muss ich nur nach oben gehen oder ihm eine WhatsApp schreiben. Aber ich wollte in “mein eigenes Stück Berlin” – eine Wohnung in meinem Berliner Lieblings-Stadtteil Schöneberg.
Da ich zu dem Zeitpunkt nur wenig Eigenkapital angespart hatte, hatte ich nicht unbedingt vor, gleich die erste Wohnung zu kaufen, die ich mir anschaue. Und meine beste Freundin suchte zu dem Zeitpunkt bereits seit 2 Jahren eine Eigentumswohnung, ich hatte mich also auf eine längere Suche einstellt.
Und wie es der Zufall so wollte: Am Osterwochenende im Jahr 2015 schaute ich mir eine Wohnung an. Und was soll ich sagen: es war Liebe auf den ersten Blick!
Die besagte Wohnung war in meiner gewünschten Gegend, schön hell, hatte noch die originalen Holzdielen und hatte für damalige Verhältnisse auch einen akzeptablen und marktüblichen Preis. Der einzige Haken war der kleine Balkon, aber irgendwas ist ja immer.
Ich hab mir also nach der Wohnungsbesichtigung schnell überlegen müssen, wie ich das finanziert bekomme, wenn ich die Wohnung kaufen will.
Dank jahrelang geführtem Haushaltsbuch hatte ich einen guten Überblick über meine Finanzen und wußte, wieviel „Wohnung“ ich mir leisten kann. Nachdem ich den Finanzierungsvorschlag der Interhyp in mehreren Schritten auf meine Bedürfnisse angepasst hatte, habe ich im Juli 2015, drei Monate nach Besichtigung der Wohnung, den Kaufvertrag für meine Eigentumswohnung unterschrieben, bin im August 2015 eingezogen – und auch bis heute glücklich mit meiner Entscheidung.
Nadine mit 40: Ich will Millionärin werden und kaufe meinen ersten ETF
Ich kann gar nicht mehr sagen, wie genau ich darauf gestoßen bin, aber in meinen Überlegungen, wie ich es schaffen kann, nicht bis zum offiziellen Renteneintrittsalter in Vollzeit arbeiten zu müssen, bin ich irgendwann auf die FIRE-Bewegung gestoßen.
Dabei steht FIRE für “Financially Independent, Retire Early”, also wie man finanziell unabhängig von seinem Gehalt wird, indem man sich ausreichend Vermögen anspart, von dem man lebt und so früher in Rente gehen kann.
Zu dem Zeitpunkt hatte ich keine nennenswerten Ersparnisse mehr, denn alles Geld, was ich vorher hatte, war in den Kauf meiner Eigentumswohnung und die Bezahlung des Maklers geflossen (immerhin ein fünfstelliger Betrag).
Nächtelang las ich alles an Finanz- und FIRE-Blogs, was ich im Internet finden konnte und für den Sommerurlaub hatte ich mir das Buch “Die Faulbär-Strategie zur Million” in meine Kindl-App geladen. Nun las ich ganz fasziniert, wie man mit Hilfe von ETF mit entsprechend langem Zeithorizont vergleichweise risikoarm an der Börse Millionär werden konnte. Ich war interessiert!
Im August 2018 wurde mein erster ETF-Sparplan ausgeführt. Ich wollte mehr über die Börse wissen und las weiterhin alles, was ich finden konnte. Schließlich stieß auf den Blog Großmutters Sparstrumpf von Christian Thiel und trat in seine Facebook-Gruppe “Kleine Finanzzeitung” ein.

Nadine mit 41: Ich werde Redaktionsmitglied in der Kleinen Finanzzeitung
Wie ich so bin, wenn mich etwas interessiert, bringe ich mich ein, ich kann einfach nicht anders. Und genau das habe ich in der Facebook-Gruppe “Kleine Finanzzeitung” gemacht: Ich habe Fragen gestellt, aufmerksam mitgelesen, meine Meinung geäußert und mitdiskutiert.
Das blieb Christian Thiel als Admin der Gruppe nicht verborgen. Irgendwann kam er auf mich zu und fragte, ob ich mir vorstellen könnte, Redaktionsmitglied der “Kleinen Finanzzeitung” zu werden.
Und wie ich das konnte, sehr gern sogar!
Nadine mit 43: Wir gründen den Verein „Kleine Finanzzeitung e.V.“
Immer wieder tauchten in unserer Facebook-Gruppe Stimmen auf, dass Gruppenmitglieder die Informationen in der Gruppe total hilfreich finden und sich gern auch finanziell erkenntlich zeigen würden.
Schnell entstand die Idee, einen Verein zu gründen und über die neue Webseite eine übersichtliche Quelle mit unabhängigen Finanzinformationen außerhalb der bestehenden Facebook-Gruppe aufzubauen.
Gesagt, getan: Im September 2020 halten wir die Gründungsversammlung ab und gründen Kleine Finanzzeitung e.V., ich werde zur Finanzvorständin gewählt.
Nadine mit 44: Ich bin nur ein paar Jahre von Coast FIRE entfernt und starte diesen Blog
Bis dato hatte ich immer gedacht, das Ziel sei bei FIRE, soviel Geld zu haben, dass man nie wieder arbeiten muss. Viele in der FIRE-Bewegung erreichen das dank gut bezahlter Entwickler-Jobs und einem frühen Investment-Start in Kombination mit Frugalismus irgendwann vor oder in ihren Vierzigern.
Ich bin weder Software-Entwicklerin mit exorbitantem Gehalt noch kann ich mich mit extremer Sparsamkeit aka Frugalismus identifizieren. Ganz im Gegenteil: Ich bin Mitte 40, gerade schwanger und möchte mein Kind auch aufwachsen sehen, es ist also klar, dass ich die nächsten Jahre nicht Vollzeit arbeiten kann und will.
Hier und da habe ich zwar durchaus auch minimalistische Ansätze, aber ich reise auch wahnsinning gern, am liebsten in ferne Länder (das heisst, es wird immer teuer…hihi). Ich gehe gern auf Konzerte, ins Kino, auf Filmfestivals oder möchte einfach auch mal mit Freunden nett in einer Bar oder einem Restaurant sitzen und quatschen und lecker was essen.
Und da ich schon knapp Mitte 40 bin und nicht ansatzweise ein sechs- oder siebenstelliges Depot habe, ist auch klar, dass ich FIRE nicht mehr in meinen Vierzigern erreichen werde….
Über einen Newsletter entdecke ich schließlich die Webseite Money Flamingo, ein FIRE-Blog einer australischen Familie in Sydney. Und wer Sydney kennt, weiss dass es dort schon aufgrund der Kosten schwierig ist, frugal zu leben. Wegen der Familie arbeiten die beiden Eltern nur noch Teilzeit und werden in ein paar Jahren FIRE erreichen.
Ich war sofort fasziniert und habe mir den FIRE-Rechner von der Seite heruntergeladen. Und siehe da: quasi zufällig entdecke ich in einer schlaflosen Nacht, dass ich mit einer entsprechenden Sparrate und etwas Rückenwind an der Börse in ein paar Jahren Coast FIRE erreichen könnte.
Und vielleicht schaffe ich sogar noch die Million, wenn es richtig gut läuft.
Und um meine Reise und mein Wissen zu teilen und auch andere Frauen dazu zu inspirieren, sich ein Vermögen aufzubauen, starte ich im Juni 2022 mit genau diesem Blogartikel diese Webseite und meinen Blog.
Nadine mit 46: Voll auf Kurs zu Coast FIRE
Jedes Jahr veröffentliche ich Anfang Januar ein großes Depot-Update zum Vorjahr, so auch im Januar 2025 für das Jahr 2024. Und in dem Zusammenhang habe ich auch den aktuellen Stand auf dem Weg zu unserer persönlichen finanziellen Freiheit überprüft.
Und was soll ich sagen: dank der extrem erfreulichen Börsenentwicklung in 2023 und 2024, in denen ein normaler MSCI World-ETF um fast +20% (2023) bzw. um fast +26% (2024) gestiegen ist, sind wir Coast FIRE näher als gedacht: Wenn es an der Börse weiterhin so erfreulich weiter läuft, könnten wir im Jahr 2026 unsere Coast FIRE-Zahl erreichen.

Da war ich dann doch positiv überrascht, insbesondere weil die erste Sparrate in dieses Depot im August 2018 gegangen ist und ich in den letzten Jahren alles andere als frugal gelebt habe.
Anfangs noch als Singe, leben wir inzwischen als kleine dreiköpfige Familie in Berlin und haben uns unserem Kleinen zuliebe beide dazu entschieden, in Teilzeit zu arbeiten.
Nadine mit 47: Ich mache mich selbständig und werde Investment-Mentorin für Frauen ab 40
Ich wußte immer, dass ich irgendwann auch mal Geld damit verdienen möchte, mein Wissen an andere weiterzugeben, als ich diesen Blog gestartet habe. Ich teile mein Wissen gern und es wird auch weiterhin diesen Blog geben, der jederzeit kostenfrei zugänglich ist, aber eine Webseite, ein Newsletter und ein professionelles Setup kostet nunmal auch Geld.
Und meine Erfahrung ist, dass Frauen auch schneller ins Tun und in die Umsetzung kommen, wenn sie für einen Kurs bezahlen und sich somit automatisch ein Umsetzungs-Ziel setzen.
Als ich diesen Blog im Sommer 2022 gestartet habe, dachte ich noch, es würde sich alles um das Thema Finanzielle Freiheit drehen, aber im Lauf der Zeit habe ich festgestellt, dass die Lebensrealität von vielen Frauen eine andere ist: Durch Elternzeit und Teilzeit haben sie oft eher die Sorge, in Altersarmut zu landen, als dass sie das Ziel haben, sich mit 40 selbst in Rente schicken zu können, weil sie soviel Vermögen im Depot haben, dass sie davon den Rest ihres Lebens leben können.
Also konzentriere ich mich mit Start meiner Selbständigkeit ganz bewußt auf die Zielgruppe Frauen ab 40, die sich aktiv um ihre private Altersvorsorge kümmern wollen.

Nadine mit 48: Die ersten 100.000€ im Depot sind geknackt, trotz Elternzeit und Teilzeit
Jede Investorin, die ernsthaft für ihre Altersvorsorge kümmert, merkt schnell, dass sie bei der durchschnittlichen Lebenserwartung von Frauen nach der Rente gut und gern noch 20 oder mehr Jahre leben kann. Da braucht es natürlich ein entsprechendes Vermögen, um seine gesetzliche Rente privat merklich aufbessern zu können. Das Ziel sind also sechsstellige Depots, denn von einem Depot im vierstelligen oder unteren fünfstelligen Bereich kann man seine gesetzliche Rente nicht ausreichend genug aufbessern.
Ich tracke mein Depot und mein Vermögen regelmäßig und teile meine Depot-Updates regelmäßig hier auf meinem Blog, denn ich möchte transparent zeigen, was möglich ist – und zwar mit allen Höhen und Tiefen, die die Börse so zu bieten hat.
Meine Hoffnung ist dabei, dass andere Frauen sich von mir inspirieren lassen und den gleichen Weg einschlagen. Denn es heißt nicht umsonst: Altersarmut ist weiblich. Und genau das zu verhindern, indem Frauen ihre Altersvorsorge selbst und unabhängig von Banken und Versicherungen regeln, ist meine Vision für diese Webseite, meinen Blog und mein Business.
Und weil ich es selbst nicht glauben kann, dass es so schnell gehen kann und auch mit gutem Beispiel vorangehen möchte, kann ich nun endlich stolz verkünden: Im Mai 2026 hat unser Altersvorsorge-Depot erstmals die 100.000€-Marke erreicht – weniger als 8 Jahre nach dem ersten ETF-Kauf.
Und das trotz einem Jahr Elternzeit, mehreren Jahren Teilzeit (auch schon vor der Geburt) und seit dem Ende meiner Elternzeit arbeitet auch Mr. Coasting to FIRE nur noch in Teilzeit, um Zeit mit seinem Sohn zu verbringen. Wir haben also eigentlich nicht unbedingt die besten Voraussetzungen, in so kurzer Zeit ein sechsstelliges Depot zu erreichen, aber wir haben es trotzdem geschafft – weil wir unsere Altersvorsorge priorisiert haben. Und auch wenn wir nie extrem sparsam gelebt haben, so haben wir das nur erreichen können, weil wir als Familie auch gewisse Abstriche gemacht haben. Aber das ist das Thema für einen anderen Blogartikel…
Lust auf mehr? Dann lies mal das hier:
- So erwirtschafte ich zweistellige Jahres-Renditen mit meinen ETFs und Aktien dank Buy & Hold
- 4 Jahre Coasting to FIRE: 117 Blog-Artikel und ein Depot – Was Bloggen und Investieren gemeinsam haben

- Warum ich meine Community „Female Investment Lounge“ geschlossen habe

- 7 Jahre Vanguard FTSE Developed World ETF: Das war meine Rendite

- Nadine, was machst du eigentlich den ganzen Tag? (05.02.2026)

- Mein Business-Motto für 2026: Better done than perfect

Alle Artikel auf CoastingtoFIRE.de stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar (§85 WpHG). Sie dienen lediglich der allgemeinen und unverbindlichen Information. Es wird zu keinem Zeitpunkt eine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Der Kauf von ETFs, Aktien und Bitcoin ist mit Risiken bis hin zum Totalverlust behaftet. Investitionsentscheidungen sollten niemals nur auf Basis von Informationsangeboten dieser Seite getroffen werden.
Sehr interessant so ein Werdegang zu lesen. Auch sehr spanend finde ich das du erst so viel außerhalb des Bildungssystems, dich selbst Bilden musstest um ein Finanzwissen auszubauen obwohl du auch der Branche bist.
Ja, es ist in der Tat traurig, dass man in einer Bankausbildung nicht unbedingt das lernt, was man über Finanzen und Investieren lernen sollte 🙁 Unter anderem deswegen kann ich auch guten Gewissens sagen, dass Bankkaufleute eben mehr Verkäufer von Bankprodukten sind als dass sie unabhängig beraten. Das geht schon nicht aufgrund der Bindung an die Produkte aus ihrem jeweiligen Bankenverband….
Na, das ist ja ein lebendiger Lebenslauf!! Sehr inspirierend und einige Ähnlichkeiten mit mir, Reiselust, vertiefen in bestimmte Themen!
Viel Erfolg weiterhin!!!
Vielen Dank für deinen lieben Kommentar, liebe Regina! Ja, Reisen zieht sich auf jeden Fall durch mein Leben, neben so einigen anderen Themen ☺️