Zuletzt aktualisiert am 20. Oktober 2026 von Nadine von Coasting to FIRE
Ich investiere seit 8 Jahren an der Börse in breit gestreute Aktien-ETFs, um mir so meine private Altersvorsorge aufzubauen – und mir später aus meinem Depot und dank meinen Aktien-ETFs eine private Zusatzrente auszuzahlen.
Und seit mehr als 4 Jahren teile ich hier auf dieser Webseite in 120+ Blogartikeln mein Wissen und meine Erfahrungen an der Börse und mit meinen Investments.
Ich habe gerade erst diese Übersicht mit meinen wichtigsten Artikeln erstellt, aber für alle, die es lieber kompakter haben wollen, habe ich meine wichtigsten 60+ Tipps rund um ETFs, Altersvorsorge und Börse hier für dich gesammelt in diesem Artikel zusammengefasst – inklusive meiner eigenen Erfahrungen und Fehler.
Der Artikel fasst 60+ Ratschläge für die private Altersvorsorge durch Investitionen in Aktien-ETFs zusammen und bezieht sich dabei insbesondere die finanzielle Situation von Frauen. Die Autorin erklärt, dass für einen erfolgreichen Vermögensaufbau weder ein Finanzstudium noch mathematische Vorkenntnisse erforderlich sind – einfache ETF-Sparpläne reichen. Zudem wird kritisch auf die Schwächen des gesetzlichen Umlageverfahrens sowie traditioneller Versicherungsprodukte hingewiesen, während breit gestreute Welt-ETFs als renditestarke Alternative empfohlen werden. Ein zentraler Schwerpunkt liegt auf der Börsenpsychologie, weshalb Anlegerinnen zu emotionaler Disziplin, einem langen Anlagehorizont und dem seltenen Blick ins Depot geraten wird. Letztlich dient der Leitfaden dazu, Frauen zu ermutigen, ihre finanzielle Unabhängigkeit und ihre Altersvorsorge eigenverantwortlich und ohne teure Bankberatung in die Hand zu nehmen.
Altersvorsorge, Rente & Versicherungen
- Beschäftige dich mit dem System der gesetzlichen Rente in Deutschland: Stichwort Umlageverfahren. Das bedeutet, dass du mit deinen heutigen Einzahlungen in die gesetzliche Rentenversicherung nicht deine eigene Rente ansparst (so wie es bei einer privaten Rentenversicherung der Fall ist), sondern die heutigen Arbeitnehmer zahlen die Renten der heutigen Rentner. Da es immer weniger junge Leute (und damit einzahlende Arbeitnehmer:innnen) gibt und immer mehr Rentner:innen und eine grundlegende Reform vom Gesetzgeber bisher versäumt wurde, ist das Umlagesystem schon heute massiv unter Druck und weiter fallende Rentenzahlungen nur eine Frage der Zeit.
- Such dir deine Renteninformation heraus (das ist der Brief, den dir die Deutsche Rentenversicherung einmal pro Jahr schickt) und lies sie wirklich durch, damit du weisst, wo du aktuell stehst und was du als gesetzliche Rente erwarten kannst.
- Die Rente, die in deiner jährlichen Renteninformation steht, ist deine Brutto-Rente. Davon musst du noch Steuern und Krankenversicherung bezahlen.
- Vergleiche deine in der Renteninformation vorhergesagte gesetzliche Rente mit deinen Fixkosten bei Renteneintritt, um ein Gefühl dafür zu bekommen, ob deine Rente reichen würde.
- Verschaffe dir einmal jährlich einen Überblick über alle Rentenbausteine, in die du einzahlst. Auch wenn du gesetzliche Rente, private Rentenversicherung und betriebliche Altersvorsorge kombinierst, heißt das nicht automatisch, dass deine Rentenlücke gedeckt ist. Rechne konkret nach, ob die drei Bausteine zusammen wirklich reichen, um dir später den Ruhestand zu finanzieren, den du dir wünschst.
- Mach dir bewusst, dass Altersarmut in Deutschland vor allem Frauen betrifft: Viele der Zimmer in Alters- und Pflegeheimen sind mit Frauen belegt, und nicht wenige von ihnen sind auf Sozialhilfe angewiesen, weil ihre Rente nicht reicht. Denn: Frauen leben länger als Männer und haben in vielen Fällen weniger in die Rentenkasse eingezahlt und somit weniger Rentenpunkte erworben, weil sie z.B. in Elternzeit waren und zur Sicherstellung der Kinderbetreuung in Teilzeit gearbeitet haben.
- Plane realistisch, wie lange du deinen Ruhestand erleben wirst: Bei einem Renteneintritt mit 67 und einer durchschnittlichen Lebenserwartung von Frauen von rund 85 Jahren solltest du dein Depot auf mindestens 20 bis 30 Jahre Ruhestand auslegen und entsprechende Rücklagen haben, mit denen du deine gesetzliche Rente aufbessern kannst.
- Wenn du selbstständig bist, zahlst du in den meisten Fällen nicht automatisch in die gesetzliche Rentenversicherung ein. Kläre aktiv, wie deine finanzielle Absicherung fürs Alter überhaupt zustande kommt.
- Du musst dein Depot beim Renteneintritt nicht auf einen Schlag auflösen und alle Investments nur noch in sicheren Anlageformen wie Tagesgeld parken. Der Teil, den du nicht sofort zum Leben brauchst, kann weiter an der Börse investiert bleiben und Rendite erwirtschaften.
- Prüfe deine bestehende private Rentenversicherung auf ihre Rendite, auf die laufenden Kosten und rechne durch, ob du nicht mit einem simplen ETF-Sparplan mehr für dich erwirtschaften könntest. Viele meiner Kundinnen in meinem Queenvestment Circle haben genau das gerade mit meiner Unterstützung getan und danach ihre private Rentenversicherung gekündigt und das Geld lieber in breit gestreute ETFs investiert.
- Gerade bei Riester- und Rürup-Verträgen und bei der betrieblichen Altersvorsorge wird oft mit den Steuervorteilen geworben, gern auch mit einer vermeintlichen Steuerfreiheit von von ETF-Sparplänen, rechtlich sind es aber alles Versicherungen mit all ihren Nachteilen. Und am Ende musst du auch dieses Geld aus der Versicherung trotzdem versteuern. Niemand kann heute sagen, wie hoch deine individuelle Steuerersparnis wirklich sein wird, wenn du in Rente gehst. Dazu kommt, dass die gesetzlich vorgeschriebenen Garantien für die Anlage in einer Versicherung diese Verträge oft extrem unattraktiv machen, denn sie bringen in vielen Fällen einfach zu wenig Rendite bei sehr hohen Kosten.
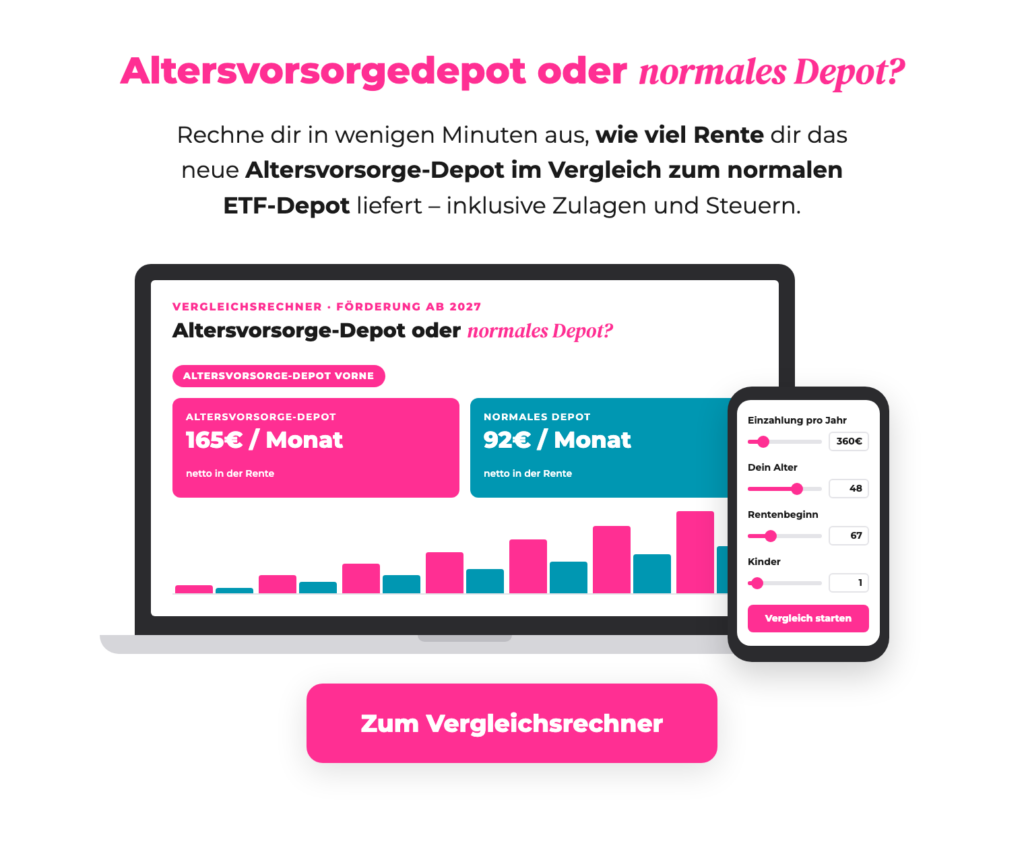
- Prüfe bei einem Riester-Vertrag konkret, ob sich der Vertrag durch die Förderung wirklich für dich lohnt.
ei mehreren Kindern kann sie hoch genug sein, ohne vergleichbare Förderung rechnet sich der Vertrag oft nicht, weil in der Regel die Kosten zu hoch und die Rendite zu niedrig ist.
Mindset & Börsen-Einstieg
- Du brauchst kein Mathematik-Studium und musst auch kein Finanz-Genie sein, um an der Börse und in Aktien-ETFs zu investieren, du musst noch nicht mal eine Affinität zu Zahlen haben, um erfolgreich an der Börse zu investieren. Ich habe eine abgeschlossene Bankausbildung, habe 8 Jahre in der Bank gearbeitet, habe BWL studiert – das hat mich noch lange nicht zur souveränen Anlegerin gemacht. Denn das, was es wirklich zum erfolgreichen Investieren braucht, lernt man weder in der Bankausbidlung noch an der Uni.
- Frauen sind beim Investieren erfolgreicher als Männer, denn sie handeln deutlich weniger als Männer und erwirtschaften so nachweislich mehr Rendite (Quelle).
- Überlasse Entscheidungen über dein Geld nicht einfach blind einem Bank- oder Versicherungsberater, denn die verfolgen oft ihrer eigenen Vertriebs- und Provisionsziele: Je mehr sie dir verkaufen, desto mehr Geld geht in Form von (mehr oder weniger versteckten) Provisionen in deren Taschen anstatt in deine Altersvorsorge.
- Arbeite aktiv an deinem Geld-Mindset, um die Angst vor der Börse nach und nach abzubauen. Informiere dich zum Beispiel über langfristige, historische Daten anstatt den Schlagzeilen der Medien zu glauben. Fakt ist, dass über längere Zeiträume (10 Jahre oder mehr) in der Vergangenheit immer wieder durchschnittliche Jahres-Renditen von 6-8% an der Börse erreicht wurden.
- Führe ein Haushaltsbuch, um den Überblick über deine Ausgaben und Einnahmen zu behalten. Ich selbst habe jahrlang eine selbst gebastelte Google-Sheets-Tabelle benutzt, aktuell nutze ich die automatische Ausgaben-Kategorisierung in meiner Banking-App, um unsere Ausgaben im Blick zu halten.
- Leg dir einen Notgroschen von 3 bis 6 Monatsausgaben auf einem separaten Tagesgeldkonto an, so dass du im Notfall nicht deine ETF-Investments verkaufen musst und das Notgroschen-Geld nicht auf deinem Girokonto versehentlich für etwas anderes ausgibst.
- Wende das Prinzip „Pay yourself first“ an, d.h. du investierst jede Monat einen festen Prozentsatz deines Geldes direkt bei Gehaltseingang (ideal sind 10% oder mehr), statt übrig gebliebenes Geld erst am Monatsende zu investieren.
- Tilge bestehende Konsumschulden (also z.B. Dispo- oder Ratenkredite), bevor du mit dem Investieren beginnst. Ich persönlich finde es nicht schlimm, noch Immobilien-Schulden zu haben, bevor du mit dem Investieren beginnst.
- Definiere zuerst deine finanziellen Ziele und erstelle dir einen groben Investitionsplan, bevor du dein erstes Börsen-Investment machst.
- Ermittle ehrlich deine persönliche Risikobereitschaft, bevor du investierst und stecke nur den Teil in Aktien-ETFs, der deiner persönlichen Risikobereitschaft entspricht. Der Rest deines Geldes gehört in sichere Anlageformen wie Tages- oder Festgeld, damit du auch im Fall eines Börsen-Crashs ruhig schlafen kannst.
- Berücksichtige bei jeder Anlageentscheidung immer die drei Faktoren Sicherheit, Verfügbarkeit und Rendite im Zusammenspiel (dieses Prinzp erkläre ich ausführlich im meinem Artikel zum Magischen Dreieck der Geldanlage). Wenn du maximale Sicherheit will, musst du Abstriche bei der Rendite machen, ob du willst oder nicht. Denn: Rendite kommt von Risiko.
- Beginne so früh wie möglich mit dem Investieren, um vom Zinseszinseffekt zu profitieren. Der beste Zeitpunkt zum Investieren war vor 10 Jahren, der zweitbeste ist heute.
- Du musst nicht alles zu 100% verstehen bei deinem ersten Investment in einen ETF, denn gerade Frauen neigen dazu, alles perfekt verstehen zu wollen und dann zu lange zu zögern und zu recherchieren und dann nicht ins Tun zu kommen. Lies dich ein paar Stunden in die Grundlagen zum Thema Börse & ETF ein, such dir einen weltweit investierenden ETF aus, fertig (Hier kannst du dir mein ETF Cheat Sheet herunterladen und hast in 10 Minuten genau so einen ETF). Den Rest kannst du später lernen – genau so habe ich es auch gemacht, als ich vor 8 Jahren angefangen habe. Und so ein ETF ist auch schnell wieder verkauft, falls du dich doch für den falschen entschieden hast, so wie es bei mir und meinem ersten ETF der Fall war: Ich hatte in einen ETF auf den DAX, den deutschen Aktien-Index investiert statt in einen Welt-ETF, also habe ich den ein paar Monate später wieder verkauft und das Geld in einen Welt-ETF umgeschichtet.
- Triff deine Investitionsentscheidungen anhand von Fakten, nicht aus dem Bauch heraus – und erst recht nicht aufgrund von einer ungeprüften Empfehlung oder einem „heißen Tipp“ von Freunden oder Bekannten. Jede Anlageform hat Vor- und Nachteile und ggf. auch gewisse Risiken, die du kennen solltest, bevor du dein Geld dort reinsteckst.
- Hinterfrage traditionelle Geldanlagen wie Sparbuch und Versicherung auf ihre reale Rendite, also ob sich dein Geld auch nach Abzug der Inflation vermehrt hat (In den meisten Fällen werden bei Sparbuch & Co die Zinsen von der Inflation zu einem großen Teil direkt wieder aufgefressen, auch wenn es auf deinem Konto nicht so aussieht.
- Auch mit 50 lohnt sich der Einstieg an die Börse noch, denn dann bleiben dir immernoch 17 Jahre bis zur Rente mit 67. Wo du dann ja auch nicht sofort das gesamte Geld in deinem Depot-Konto zum Tag des Rentenbeginns brauchst.
- Verlass dich in Sachen Finanzen und Altersvorsorge nicht allein auf einen Partner und/ oder die gesetzliche Rente, besonders als Frau. Denn Frauen sind überdurchschnittlich oft von Altersarmut betroffen und müssen aufgrund ihrer typischen Erwerbsbiographie mit Kindererziehungszeiten, Teilzeit und ohnehin niedrigerem Gehalt eine größere Rentenlücke schließen als Männer.
- Achte auf die Gesamt-Rendite deiner Geldanlagen, denn die Rendite an der Börse entsteht grundsätzlich aus zwei Komponenten: Kursgewinne + ggf. Ausschüttungen.
- Prüfe die steuerlichen Auswirkungen einer Anlage, bevor du investierst, aber investiere nie hauptsächlich wegen eines Steuerspareffekts.
ETF-Grundlagen
- Plane für Aktien-ETFs einen Anlagezeitraum von mindestens 10, besser 15 Jahren ein, bevor du das Geld brauchst. So kannst du die Kursschwankungen an der Börse aussitzen und steigerst die Wahrscheinlichkeit, dass du nicht mit Verlust verkaufen musst. Geld, was du in einem oder in 5 Jahren fest brauchst, gehört einfach nicht an die Börse – das wäre reine Spekulation.
- Kaufe als Einsteigerin lieber einen ETF als Einzelaktien, das raten auch andere Börsen-Anfängerinnen rückblickend.
- Du kannst auch mit kleinen Beträgen mit dem Investieren starten, je nach Depot-Bank sogar schon ab 1€. Meiner Erfahrung nach werden die investierten Beträge später von ganz allein höher, wenn man erstmal Blut geleckt hat.
- Setze auf einen breit gestreuten Welt-ETF wie den MSCI World oder FTSE All-World, statt auf dich auf einen Länder-ETF wie den DAX zu konzentrieren. Der DAX (= Deutscher Aktien-Index) besteht aus nur 30 Unternehmen, der MSCI World oder FTSE All-World besteht aus mehr als 1.000 Unternehmen und wir wollen möglichst breit gestreut investieren.
- Schau bei einem ETF nicht auf die Ländergewichtung, sondern darauf, wo die im ETF enthaltenen Unternehmen ihre Umsätze erzielen, so relativiert sich der aktuell vermeintlich hohe USA-Anteil in den Welt-ETFs. Unternehmen wie Apple, Microsoft, Tesla & Co haben zwar ihren Hauptsitz in den USA, erwirtschaften ihre Umsätze aber weltweit.
- Kaufe lieber passive ETFs statt aktiv gemanagter Fonds, die dir deine Bank verkauft. Die Kosten der ETFs sind um ein vielfaches niedriger und können dir über die Jahre zehntausende Euro mehr auf dem Konto verschaffen, als wenn du dich von deiner Bank beraten läßt.
- Bevorzuge etablierte ETF-Anbieter. Internationale Fondsgesellschaften wie iShares oder Vanguard gehören zu den größten Vermögensverwaltern der Welt und bieten daher sehr kostengünstige Lösungen für deine Altersvorsorge.
- Achte bei deiner Geldanlage auf eine niedrige jährliche Verwaltungskosten. Bei einem ETF ist das die TER (= Total Expense Ratio), diese sollte am besten unter 0,2% liegen, aber auf jeden Fall unter 0,5% pro Jahr. Die jährlichen Gebühren der Fonds, die dir die Banken verkaufen, liegen gern zwischen 1-3% pro Jahr, und der Ausgabeaufschlag von 3-5% kommt da noch dazu.
- Wähle thesaurierende ETFs, wenn du möglichst wenig Arbeit mit deinen Altersvorsorge-Investments haben willst.
- Wähle ausschüttende ETFs, wenn du regelmäßige Dividenden-Ausschüttungen erhalten willst. Wichtig ist: In der Ansparphase werden diese Ausschüttungen in den ETF zurückinvestiert, um den Zinseszins optimal auszunutzen.
- Investiere nicht in spezielle Dividenden-ETF, zu erkennen an z.B. „High Dividend“ oder „High Dividend Yield“ im Namen. Diese ETF fokussieren sich auf Unternehmen, die besonders hohe Dividenden ausschütten, allerdings haben sie im Gegenzug oft nicht so eine attraktive Kursentwicklung – teilweise zahlen diese Unternehmen die Dividende sogar aus der Substanz des Unternehmens und nicht aus den Gewinnen.
- Achte auf ein ausreichend großes Fondsvolumen, mindestens 500 Millionen Euro, und bevorzuge ältere, etablierte Produkte. So reduzierst du die Wahrscheinlichkeit, dass der Fondsanbieter deinen Fonds plötzlich schließt und so ggf. ungewollte Steuerzahlungen auslöst.

Anlagestrategie & ETF-Investing in der Praxis
- Ein einziger, breit gestreuter Welt-ETF ist in vielen Fällen ausreichend für den Risiko-Anteil in deinem Depot, komplexer muss es nicht sein (aber du brauchst natürlich einen Sicherheitsbaustein, der sich von deiner Risikobereitschaft ableite). Mehr ETFs erhöhen automatisch die Komplexität, die du nicht brauchst. Ich wünschte zum Beispiel heute, ich hätte genau das: ein Depot mit einem ETF …aber aus verschiedenen Gründen habe ich aktuell sechs ETFs im Depot – u.a. weil ein ETF für einen speziellen Sparzweck gedacht ist und wir das Geld so leichter vom Altersvorsorge-Vermögen trennen können.
- Erhöhe deine Sparrate jedes Jahr, um deine Sparrate der Inflation anzupassen.
- Nutze monatliche Sparpläne anstatt zu versuchen, den Markt zu timen und den besten Kaufzeitpunkt zu finden. Selbst den besten Investoren der Welt gelingt das nicht auf Dauer, warum sollte es dir gelingen? Ich habe in den letzten 8 Jahren eine Handvoll manuelle Einzelkäufe gemacht, aber jedesmal stellen sich Fragen wie: Wann genau soll ich auf den Kaufen-Button drücken? Welche Börse ist die richtige? Welche Order-Art ist die richtige? Das sind alles Entscheidungen, die ich nicht treffen will und die du nicht treffen musst, wenn du deinen Sparplan einmal eingerichtet hast.
- Wähle deine Depot-Bank anhand deines benötigen Service-Grades. Willst du alles selbst online erledigen? Dann kannst du guten Gewissens Neobroker wie Trade Republic & Co. nutzen. Ist dir ein persönlicher Ansprechpartner wichtig, eröffne dein Depot-Konto lieber bei einer Filialbank.
- Vergleiche vor der Eröffnung eines Depotkontos die Kosten deiner Depot-Bank: Gibt es laufende Kontoführungsgebühren für das Depotkonto? Wie hoch sind die Kosten für eine Einzel-Order- bzw. für die Ausführung eines Sparplans?
- Richte bei deiner Depot-Bank einen Freistellungsauftrag ein, damit die ersten 1.000€ Kapitalerträge pro Person und Jahr steuerfrei bleiben.
- Investiere auch dann weiter, wenn die Börsenkurse fallen, denn dann kaufst du günstiger ein. Du kannst dir einen Börsen-Crash wie einen Sommerschlußverkauf vorstellen, es gibt alles günstiger.
- Leg Dividendenausschüttungen aus deinem ETF wieder an, statt sie auszugeben und nutze den Zinseszinseffekt voll aus.
- Wenn du Lust auf ein paar Einzelaktien, Gold, Bitcoin etc. hast, dann stell dein Depot mit der sog. Core-Satellite-Strategie auf. Dein breiter Kern sind breit gestreute Aktien-ETFs, alles andere sind Beimischungen. Bei mir liegt der ETF-Kern zum Beispiel aktuell bei ca. 85% (zu meinen Depot-Updates).
- Nutze konzentrierte Themen-ETF höchstens als Beimischung im Rahmen einer Core-Satellite-Strategie, nicht als Basis deines Depots.
- Investiere nur dann in Einzelaktien, wenn du Zeit und Interesse hast, dich mit dem jeweiligen Unternehmen regelmäßig zu beschäftigen und deren Geschäftsentwicklung zu beobachten.
- Trenne dich konsequent von Positionen in deinem Depot, die nicht mehr zu dir passen, sei es aus politischen oder strategischen Gründen, oder weil sich deine Anlagestrategie im Lauf der Zeit weiterentwickelt hat. Ich habe meine jetzige Anlagestrategie auch erst im Lauf der Jahre gefunden und bin heute mit 85% ETF-Anteil happy und kann ruhig schlafen, egal was an der Börse passiert.
- Wähle Festgeld nur, wenn du auf das Geld wirklich mehrere Jahre verzichten kannst. Einmal abgeschlossen, ist es extrem schwer, aus diesem Festgeld-Vertrag wieder rauszukommen.
Börsenpsychologie & Durchhalten
- Überprüfe dein Depot maximal einmal im Monat statt täglich. Das Gras wächst auch nicht schneller, wenn man dran zieht.
- Halte an deiner Anlagestrategie fest, auch während Krisen oder Markteinbrüchen.
- Wenn etwas zu gut klingt, um wahr zu sein, dann ist es das in der Regel auch – das gilt inbesondere, wenn jemand besonders hohe Renditen verspricht. Von einem Aktien-ETF kannst du langfristig 6-8% pro Jahr erwarten bei – aus meiner Sicht – vertretbarem Risiko.
- Verkaufe nicht, nur weil Börsenmedien gerade von einem Crash oder einem Allzeithoch berichten. Medien brauchen Verkäufe und Klickzahlen, deswegen müssen sie irgendetwas berichten, damit andere ihre Zeitungen kaufen und lesen.
- Kaufe bei einem Börsencrash gezielt nach, anstatt in Panik zu verkaufen. Ich habe es selbst vorgemacht: Anstatt während des historischen Corona-Crashs mit mehr als -30% im März 2020 zu verkaufen, habe ich nachgekauft und erwirtschafte so seit Jahren zweistellige Renditen.
- Lass dich nicht vom Herdenverhalten anderer Anleger zu einer Investition treiben, Stichwort: FOMO. Ich habe Ende 2021 zum Beispiel selbst impulsiv in Snowflake investiert, nachdem eine Freundin mich dazu ermutigt hatte. Ich hatte vorher nicht ausreichend zu Snowflake recherchiert und habe fast auf dem Allzeithoch gekauft – und das war eine gute Lektion darüber, dass fremde Begeisterung keine eigene Strategie ersetzt.
- Geh nicht nur deswegen mehr Risiko ein, um eine hohe Rendite zu erwirtschaften. Sowas geht gern schief und dann hast du im schlimmsten Fall entgegen und weit über deiner persönlichen Risikobereitschaft investiert und verkaufst aus Panik, weil du nachts nicht mehr ruhig schlafen kannst.
Wer schreibt hier?
Hallo, ich bin Nadine Cabrera – Investment-Mentorin für Frauen ab 40 und Gründerin von Coasting to FIRE.
Ich zeige Frauen, wie sie ohne Finanzstudium an der Börse investieren und sich langfristig und entspannt ein Vermögen für ihre Altersvorsorge mit ETFs aufbauen.
Mein Herz schlägt dabei besonders für einfache ETF-Strategien, die auch in einen vollen Alltag passen.
Mein Ziel: Dein Geld arbeitet – nicht Du.
Du willst mehr wissen? 👉 Zur Über mich-Seite

Das könnte dich auch interessieren:
- 63 Tipps für deine private Altersvorsorge mit ETFs aus 8 Jahren Börse
- So erwirtschafte ich zweistellige Jahres-Renditen mit meinen ETFs und Aktien dank Buy & Hold
- 7 Jahre Vanguard FTSE Developed World ETF: Das war meine Rendite

- Warum du kein „Zahlenmensch“ sein musst, um in ETFs zu investieren
- Mein erster ETF: 9 ehrliche Berichte, wie es sich anfühlt, an die Börse zu gehen
- Meine 10 Investment-Gebote

Alle Artikel auf CoastingtoFIRE.de stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar (§85 WpHG). Sie dienen lediglich der allgemeinen und unverbindlichen Information. Es wird zu keinem Zeitpunkt eine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Der Kauf von ETFs, Aktien und Bitcoin ist mit Risiken bis hin zum Totalverlust behaftet. Investitionsentscheidungen sollten niemals nur auf Basis von Informationsangeboten dieser Seite getroffen werden.
Mich beschäftigt vor allem der Rat, das Depot höchstens einmal im Monat anzusehen.
Das klingt zunächst wie eine technische Empfehlung, ist aber wahrscheinlich der wichtigste psychologische Tipp im ganzen Text. Denn kaum etwas lässt einen langfristigen Plan so schnell kurzfristig erscheinen wie eine Zahl, die sich täglich bewegt.
Wer jeden Morgen nachsieht, ob er schon reich geworden ist, entdeckt zwangsläufig auch regelmäßig, dass er zwischenzeitlich ärmer geworden ist. Und schon beginnt der Mensch, an einer Strategie herumzuschrauben, die gerade deshalb funktionieren sollte, weil man nicht ständig an ihr herumschraubt.
Das Bild mit dem Gras trifft es ziemlich gut:
Es wächst nicht schneller, wenn man daran zieht.
Bei ETFs kommt allerdings noch hinzu, dass man sich dabei auch noch selbst auf die Finger haut. 🦌
Nun ja, sagen wir mal, ich spreche da aus Erfahrung…. die ersten Jahre habe ich täglich ins Depot geguckt, und manchmal war es nicht immer leicht, dann nichts zu tun. Zum Beispiel mitten im Corona-Crash. Wer dann einfach nicht ins Depot schaut, bekommt vieles ja gar nicht mit…und genau das ist bei breit gestreuten Aktien-ETFs auch überhaupt nicht nötig 🙂
Herzliche Grüße
Nadine